

Przyszłość bankowości jest inteligentna, ale pełna ryzyk. Co wynika z badania SAS i Economist Impact?
Nowe badanie SAS i Economist Impact pokazuje, że banki wchodzą w dekadę przyspieszenia AI, większej zmienności gospodarczej i ostrzejszej konkurencji. Prawie wszyscy menedżerowie deklarują wdrożenia GenAI, ale zwrot z inwestycji nie zawsze jest oczywisty.

Czym jest to badanie i kogo zapytano
Raport „Intelligent Banking: The Future Ahead” opiera się na odpowiedziach 1700 osób z wyższej kadry bankowej z sześciu kontynentów oraz na pogłębionych wywiadach. To kontynuacja głośnego projektu „Banking in 2035” sprzed dwóch lat. Dzięki temu można porównać, jak zmieniły się nastroje i priorytety w branży.
GenAI jest już prawie wszędzie, ale efekty są nierówne
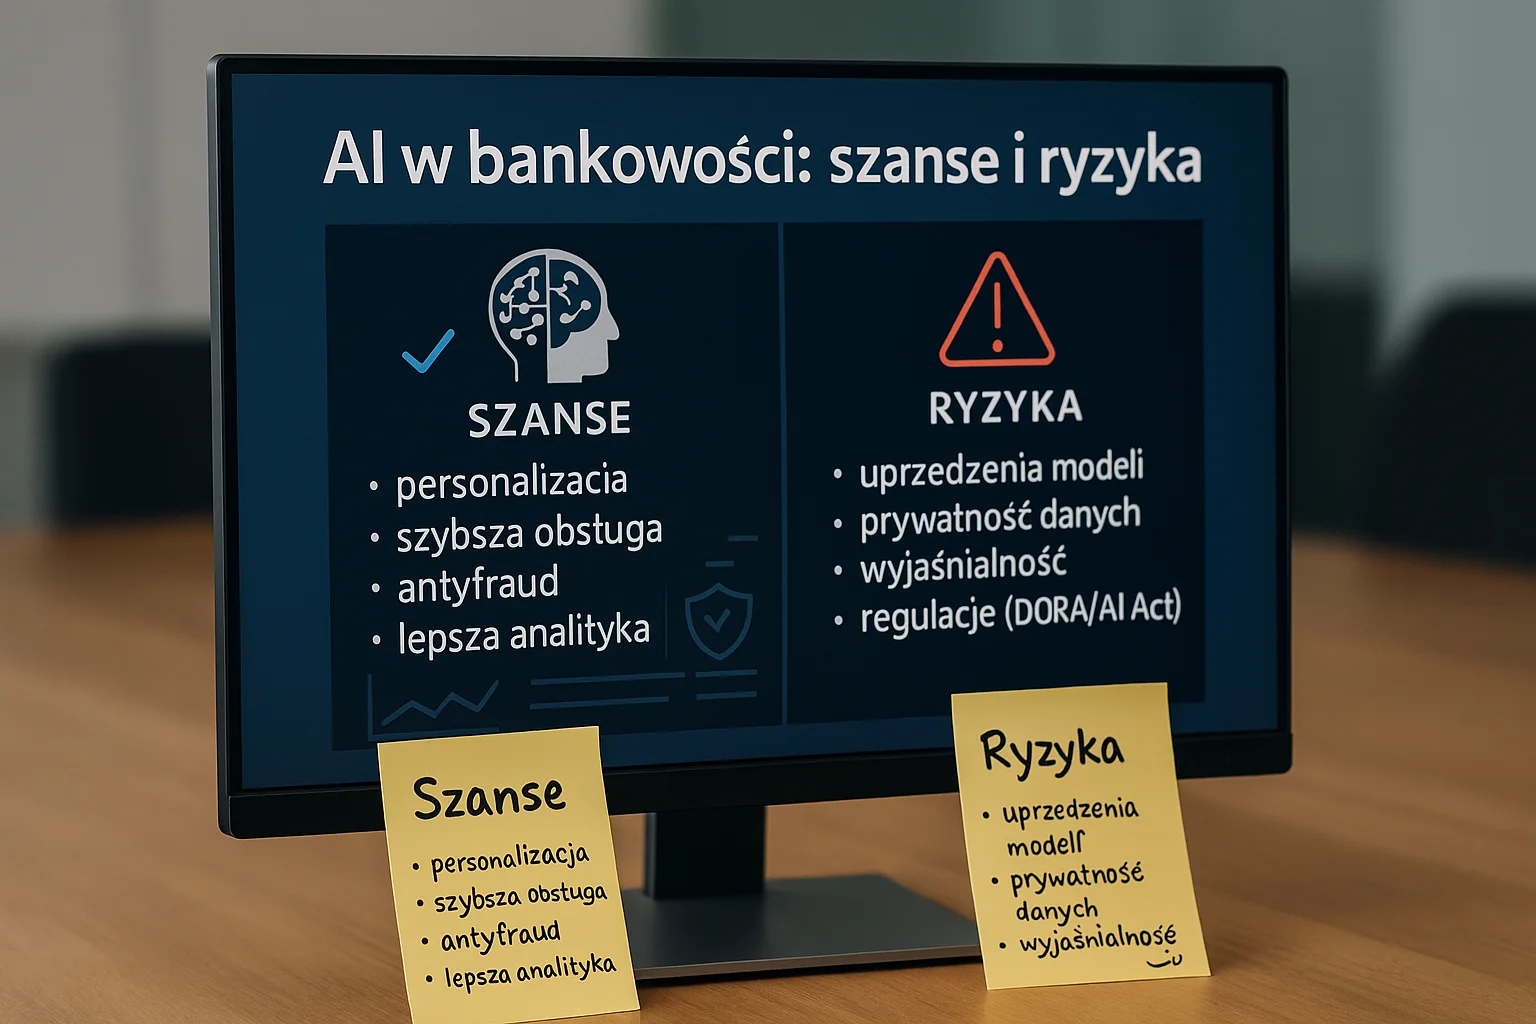
Aż 99% respondentów mówi, że ich instytucja wdrożyła rozwiązania generatywnej AI. Jednocześnie ponad połowa przyznaje, że korzyści finansowe są jak na razie ograniczone. W praktyce oznacza to, że banki intensywnie testują nowe narzędzia, ale dopiero uczą się przekładać je na realne oszczędności i przychody.
Więcej bezpieczeństwa… i więcej zagrożeń
AI pomaga wykrywać nadużycia szybciej i dokładniej, lecz przestępcy też się uczą. Deepfake’i, syntetyczne tożsamości i zautomatyzowane ataki sprawiają, że prawie 80% kadry przewiduje duży wpływ cyberataków i fraudów na działalność banków w nadchodzącej dekadzie. W skrócie: gra przyspiesza po obu stronach.
Zmienne stopy, płynność i presja regulacyjna
Badanie podkreśla, że wahania stóp procentowych i napięcia płynnościowe odsłoniły słabości wielu instytucji. Banki odpowiadają modelem „ciągłego czuwania”: testami warunków skrajnych, analizą ryzyka płynności i monitoringiem w czasie rzeczywistym. Dodatkowe wyzwanie to rozdrobnione przepisy o prywatności danych, cyberbezpieczeństwie i AI. Zaskakujący wniosek: większość menedżerów (68%) widzi w regulacjach raczej wsparcie innowacji niż hamulec, o ile procesy są dobrze poukładane.
Partnerstwa z fintechami i Big Tech. Szybka ścieżka do innowacji, ale z haczykiem
Banki planują przyspieszać dzięki współpracy z fintechami i dużymi firmami technologicznymi. To krótsza droga do nowych usług i segmentów klientów. Problem w tym, że udostępnianie danych partnerom niesie ryzyko: 43% badanych wskazuje na bezpieczeństwo danych jako główną obawę w takich relacjach. Potrzebne są jasne zasady współdzielenia informacji i wspólne standardy cyberochrony.
Pięć imperatywów na najbliższe lata
Autorzy raportu wskazują pięć prostych, ale wymagających kierunków: wzmocnienie ładu danych i AI, budowanie zaufania klientów (przejrzystość, ochrona danych), usprawnienie compliance, mądre partnerstwa z fintechami/Big Tech oraz inwestycje w ludzi i infrastrukturę. To raczej mapa działań niż jednorazowy projekt – bez tych fundamentów AI nie przyniesie trwałych efektów.
Co to znaczy dla klientów banków
Dla zwykłego użytkownika najbliższe lata to więcej „inteligentnych” usług: lepsze wykrywanie oszustw, szybsze decyzje kredytowe, bardziej trafne podpowiedzi produktów. Ryzyko? Większa automatyzacja może oznaczać błędne decyzje algorytmu lub zbyt śmiałe profilowanie. Kluczowe będą proste zasady zgód, jasne wyjaśnienia decyzji modeli oraz łatwe ścieżki odwoławcze, gdy coś pójdzie nie tak. Te wątki wracają w całym raporcie jako warunek budowy zaufania.
Co to znaczy dla samych banków
Wnioski są trzeźwe: bez porządku w danych i rozsądnego podejścia do ryzyka nawet najlepsza AI nie dowiezie wyników. Banki, które połączą automatyzację z lokalną wiedzą i kulturą odpowiedzialności, mają szansę wyprzedzić rynek. Te, które odwlekają zmiany, ryzykują marginalizację – zwłaszcza przy presji ze strony banków cyfrowych i platform technologicznych.
Dlaczego ten raport jest wiarygodny jako barometr nastrojów
To nie pojedyncza ankieta, ale rozwinięcie wcześniejszego, szerokiego projektu badawczego Economist Impact i SAS. Daje to ciągłość metodologiczną i możliwość obserwacji trendów w czasie, co w badaniach opinii kadry zarządzającej ma duże znaczenie.
Najważniejsza lekcja: AI to maraton, nie sprint
Badanie nie obiecuje cudów. Pokazuje, że niemal każdy bank eksperymentuje z GenAI, ale prawdziwy efekt przyjdzie tam, gdzie technologia spotka się z dyscypliną: danymi dobrej jakości, bezpieczeństwem, przejrzystością wobec klienta i gotowością do współpracy z zewnętrznymi partnerami na sensownych zasadach.



